Domain nießbrauchrecht.de kaufen?
Wir ziehen mit dem Projekt
nießbrauchrecht.de um.
Sind Sie am Kauf der Domain
nießbrauchrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nießbrauchrecht.de kaufen?
Ist Controlling Teil des Rechnungswesens?
Ist Controlling Teil des Rechnungswesens? Controlling ist eng mit dem Rechnungswesen verbunden, da es sich um die Planung, Steuerung und Kontrolle von Unternehmensprozessen und -zielen handelt. Es beinhaltet die Analyse von Kennzahlen, Budgetierung und die Erstellung von Berichten für das Management. Obwohl Controlling oft als eigenständige Funktion betrachtet wird, arbeitet es eng mit dem Rechnungswesen zusammen, um finanzielle Informationen zu interpretieren und Entscheidungen zu treffen. Letztendlich kann man sagen, dass Controlling eine wichtige Komponente des Rechnungswesens ist, die dazu dient, die finanzielle Leistung eines Unternehmens zu optimieren. **
Was sind die Aufgaben des Rechnungswesens?
Was sind die Aufgaben des Rechnungswesens? **


Ähnliche Suchbegriffe für Rechnungswesens
Top-Angebote
Produkte zum Begriff Rechnungswesens:
-
Schott Recht so?Schott Recht so? – Juristische Tipps für Ihren Unterricht: rechtliche Orientierungshilfe für Musikschulleitungen, angestellte oder freiberufliche Lehrkräfte, von Frank Bauchrowitz, ISBN 9783795732936, UM 5034, 21 x 29,7 cm, in deutscher Sprache18,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
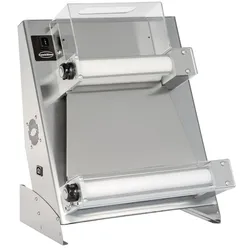
Teigausroller Recht | Combisteel 7482.0017Combisteel · 7482.0017 Teigausroller Recht Teigausroller Recht von Combisteel verbindet die folgende Ausstattung in der Ausführung 7482.0017: Spannung (Volt): 230. 230 V 540 × 510 × 680 mm Spannung 230 V Prüfen Sie vor der Bestellung den passenden elektrischen Anschluss am Aufstellort. Für Ihren Arbeitsalltag auswählen Stimmen Sie die Ausführung auf Ihre Zubereitungsabläufe und den verfügbaren Arbeitsplatz ab. Vergleichen Sie insbesondere Herstellerleistung, Anschluss und mitgelieferte Werkzeuge; angegebene Kapazitäten sind modellbezogene Herstellerwerte. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm Platzbedarf: 540 × 510 × 680 mm (Breite × Tiefe × Höhe). Berücksichtigen Sie zusätzlich die in der Anleitung geforderten Abstände sowie den Zugang für Transport und Bedienung. Originalabbildung des Herstellers · 7482.0017 Technische Daten Hersteller COMBISTEEL Herstellerartikelnummer 7482.0017 Breite (mm) 540 Tiefe (mm) 510 Höhe (mm) 680 Bruttogewicht (kg) 45 EAN (Hersteller) 6017432862865 GTIN (Hersteller) 8721025029723 Spannung (Volt) 230 Frequenz (Hz) 50 Gesamtleistung (kW) 0.37 Durchmesser (mm) 260-400 Steckerfertig Ja Fragen zur Auswahl Welcher elektrische Anschluss ist angegeben? Der Hersteller nennt 230 V. Beachten Sie für Anschluss und Absicherung zusätzlich die Bedienungsanleitung. Weitere Auswahl Teigausrollmaschinen Anleitungen und Zeichnungen Bedienungsanleitung (Manual 7482.0005-0010-0015-0017.pdf) Herstellerdokument (OT_7482.0017_2018.pdf) Explosionszeichnung / Ersatzteilübersicht (Exploded view 7485.0017 (2020).pdf) Konformitätserklärung (EU DECLARATION OF CONFORMITY 7482.0005-0010-0015-0017.pdf) Technische Angaben: Combisteel. Datenstand: 26.10.2026. Abbildungen können optionales Zubehör zeigen; maßgeblich ist der ausdrücklich genannte Lieferumfang.1075,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Aufgaben des betrieblichen Rechnungswesens?
Was sind die Aufgaben des betrieblichen Rechnungswesens? **
-
Was sind die grundlegenden Prinzipien des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden sollen. Sie dienen dazu, die Transparenz und Genauigkeit der Finanzberichterstattung sicherzustellen. **
-
Was sind die grundlegenden Prinzipien und Techniken des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Zu den wichtigsten Techniken gehören die doppelte Buchführung, die Bilanzierung und die Gewinn- und Verlustrechnung. Diese Prinzipien und Techniken dienen dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist das Studium der Buchführung und des internen Rechnungswesens schwer?
Die Schwierigkeit des Studiums der Buchführung und des internen Rechnungswesens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Interesse und Verständnis für das Thema, der Lernstrategie und dem Engagement des Studierenden. Es erfordert jedoch in der Regel ein solides Verständnis von mathematischen Konzepten und analytischem Denken, da es sich um eine präzise und detaillierte Disziplin handelt. Mit ausreichender Motivation und Einsatz ist es jedoch durchaus machbar. **

"Was sind die grundlegenden Prinzipien der Buchführung und des Rechnungswesens?"
Die grundlegenden Prinzipien der Buchführung sind das Prinzip der Vollständigkeit, Richtigkeit und Nachvollziehbarkeit der Buchungen. Das Rechnungswesen basiert auf den Prinzipien der Periodenabgrenzung, der Einzelbewertung und der Stetigkeit. Zusammen dienen sie dazu, die finanzielle Situation eines Unternehmens transparent und verlässlich darzustellen. **
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage?
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage? Die Buchführung dient als Grundlage für die Finanzbuchhaltung, in der sämtliche Geschäftsvorfälle eines Unternehmens erfasst, dokumentiert und ausgewertet werden. Sie bildet die Basis für die Erstellung von Jahresabschlüssen und Gewinn- und Verlustrechnungen. Zudem ist die Buchführung auch für die Kosten- und Leistungsrechnung von großer Bedeutung, da hierdurch die Kostenstrukturen und Leistungen eines Unternehmens analysiert und bewertet werden können. Darüber hinaus ist die Buchführung auch für die betriebswirtschaftliche Auswertung und Planung von Unternehmen unverzichtbar. **
Top-Angebote
Produkte zum Begriff Rechnungswesens:
-
Schott Recht so?Schott Recht so? – Juristische Tipps für Ihren Unterricht: rechtliche Orientierungshilfe für Musikschulleitungen, angestellte oder freiberufliche Lehrkräfte, von Frank Bauchrowitz, ISBN 9783795732936, UM 5034, 21 x 29,7 cm, in deutscher Sprache18,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Teigausroller Recht | Combisteel 7482.0017Combisteel · 7482.0017 Teigausroller Recht Teigausroller Recht von Combisteel verbindet die folgende Ausstattung in der Ausführung 7482.0017: Spannung (Volt): 230. 230 V 540 × 510 × 680 mm Spannung 230 V Prüfen Sie vor der Bestellung den passenden elektrischen Anschluss am Aufstellort. Für Ihren Arbeitsalltag auswählen Stimmen Sie die Ausführung auf Ihre Zubereitungsabläufe und den verfügbaren Arbeitsplatz ab. Vergleichen Sie insbesondere Herstellerleistung, Anschluss und mitgelieferte Werkzeuge; angegebene Kapazitäten sind modellbezogene Herstellerwerte. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm Platzbedarf: 540 × 510 × 680 mm (Breite × Tiefe × Höhe). Berücksichtigen Sie zusätzlich die in der Anleitung geforderten Abstände sowie den Zugang für Transport und Bedienung. Originalabbildung des Herstellers · 7482.0017 Technische Daten Hersteller COMBISTEEL Herstellerartikelnummer 7482.0017 Breite (mm) 540 Tiefe (mm) 510 Höhe (mm) 680 Bruttogewicht (kg) 45 EAN (Hersteller) 6017432862865 GTIN (Hersteller) 8721025029723 Spannung (Volt) 230 Frequenz (Hz) 50 Gesamtleistung (kW) 0.37 Durchmesser (mm) 260-400 Steckerfertig Ja Fragen zur Auswahl Welcher elektrische Anschluss ist angegeben? Der Hersteller nennt 230 V. Beachten Sie für Anschluss und Absicherung zusätzlich die Bedienungsanleitung. Weitere Auswahl Teigausrollmaschinen Anleitungen und Zeichnungen Bedienungsanleitung (Manual 7482.0005-0010-0015-0017.pdf) Herstellerdokument (OT_7482.0017_2018.pdf) Explosionszeichnung / Ersatzteilübersicht (Exploded view 7485.0017 (2020).pdf) Konformitätserklärung (EU DECLARATION OF CONFORMITY 7482.0005-0010-0015-0017.pdf) Technische Angaben: Combisteel. Datenstand: 26.10.2026. Abbildungen können optionales Zubehör zeigen; maßgeblich ist der ausdrücklich genannte Lieferumfang.1075,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Controlling Teil des Rechnungswesens?
Ist Controlling Teil des Rechnungswesens? Controlling ist eng mit dem Rechnungswesen verbunden, da es sich um die Planung, Steuerung und Kontrolle von Unternehmensprozessen und -zielen handelt. Es beinhaltet die Analyse von Kennzahlen, Budgetierung und die Erstellung von Berichten für das Management. Obwohl Controlling oft als eigenständige Funktion betrachtet wird, arbeitet es eng mit dem Rechnungswesen zusammen, um finanzielle Informationen zu interpretieren und Entscheidungen zu treffen. Letztendlich kann man sagen, dass Controlling eine wichtige Komponente des Rechnungswesens ist, die dazu dient, die finanzielle Leistung eines Unternehmens zu optimieren. **
-
Was sind die Aufgaben des Rechnungswesens?
Was sind die Aufgaben des Rechnungswesens? **
-
Was sind die Aufgaben des betrieblichen Rechnungswesens?
Was sind die Aufgaben des betrieblichen Rechnungswesens? **
-
Was sind die grundlegenden Prinzipien des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden sollen. Sie dienen dazu, die Transparenz und Genauigkeit der Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Rechnungswesens
-
Wedell, Harald: Grundlagen des RechnungswesensGrundlagen des Rechnungswesens , Ein sicheres Fundament für Studium und Beruf. Fundierte Kenntnisse in Buchführung, Jahresabschluss sowie Kosten- und Leistungsrechnung gehören zu den Basiskomponenten in Wirtschaft und Verwaltung. Mit diesem Standardlehrbuch können sich Leser eine solide Grundlage in allen wichtigen Bereichen des Betrieblichen Rechnungswesens schaffen. Eine klare Struktur, eine leicht verständliche, anschauliche Darstellung und die Hervorhebung wichtiger Informationen, wie etwa Begriffsklärungen und zentraler Aussagen, erleichtern das Lernen. Zahlreiche Übungsaufgaben, Fragen und zwei umfangreiche Tests auf Prüfungsniveau helfen, erworbenes Wissen zu festigen und den Lernerfolg zu kontrollieren. Ein Anhang mit Kurzlösungen zu den Aufgaben sowie ein deutsch/englisches Glossar zentraler Begriffe des Rechnungswesens runden das Lehrbuch ab. Die Darstellungen dieser Neuauflage entsprechen dem aktuellen Rechtsstand des Handelsgesetzbuchs (HGB) sowie den Grundsätzen der internationalen Rechnungslegung (IAS/IFRS). Inhalt: Aufgabenstellungen des betriebswirtschaftlichen Rechnungswesens. Rechnungslegung nach handelsrechtlichen Grundsätzen (Buchführung und Jahresabschluss). Informationsgewinnung nach wirtschaftlichen Grundsätzen (Kosten- und Leistungsrechnung). Anhang (Prüfungstest I und II + Lösungen). Kurzlexikon deutsch/englisch. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 16., aktualisierte Auflage. Online-Version + Online-Training., Erscheinungsjahr: 20180813, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Wedell, Harald~Dilling, Achim A., Auflage: 18016, Auflage/Ausgabe: 16., aktualisierte Auflage. Online-Version + Online-Training, Keyword: Prüfungsvorbereitung; Buchführungssystem; Konzernrechnungslegung; Rechnungslegung; Rechnungswesen; Doppelte Buchführung; Lernprogramm, Fachschema: Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~For undergraduate education and equivalents~Für die Hochschule, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 528, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Länge: 241, Breite: 167, Höhe: 30, Gewicht: 910, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000032213001 9783482547867-1 B0000032213002 9783482547867-2, Vorgänger EAN: 9783482547850 9783482547843 9783482547836 9783482547829 9783482547812, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 114371732,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Techniken des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Zu den wichtigsten Techniken gehören die doppelte Buchführung, die Bilanzierung und die Gewinn- und Verlustrechnung. Diese Prinzipien und Techniken dienen dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist das Studium der Buchführung und des internen Rechnungswesens schwer?
Die Schwierigkeit des Studiums der Buchführung und des internen Rechnungswesens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Interesse und Verständnis für das Thema, der Lernstrategie und dem Engagement des Studierenden. Es erfordert jedoch in der Regel ein solides Verständnis von mathematischen Konzepten und analytischem Denken, da es sich um eine präzise und detaillierte Disziplin handelt. Mit ausreichender Motivation und Einsatz ist es jedoch durchaus machbar. **
-
"Was sind die grundlegenden Prinzipien der Buchführung und des Rechnungswesens?"
Die grundlegenden Prinzipien der Buchführung sind das Prinzip der Vollständigkeit, Richtigkeit und Nachvollziehbarkeit der Buchungen. Das Rechnungswesen basiert auf den Prinzipien der Periodenabgrenzung, der Einzelbewertung und der Stetigkeit. Zusammen dienen sie dazu, die finanzielle Situation eines Unternehmens transparent und verlässlich darzustellen. **
-
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage?
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage? Die Buchführung dient als Grundlage für die Finanzbuchhaltung, in der sämtliche Geschäftsvorfälle eines Unternehmens erfasst, dokumentiert und ausgewertet werden. Sie bildet die Basis für die Erstellung von Jahresabschlüssen und Gewinn- und Verlustrechnungen. Zudem ist die Buchführung auch für die Kosten- und Leistungsrechnung von großer Bedeutung, da hierdurch die Kostenstrukturen und Leistungen eines Unternehmens analysiert und bewertet werden können. Darüber hinaus ist die Buchführung auch für die betriebswirtschaftliche Auswertung und Planung von Unternehmen unverzichtbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.